

Опубликовано
23.09.2026, 11:21Новость об аннулировании регистрации «Золотой Короны» в Кыргызстане быстро превратилась в заголовки о фактическом запрете системы. Формально это не так. Но считать произошедшее исключительно техническим изменением тоже было бы ошибкой, объясняет эксперт и автор статьи — Алексей Веретенов.
17 сентября Национальный банк Кыргызской Республики аннулировал регистрацию «Золотой Короны» как международной системы электронных денег. Причем произошло это по заявлению самого оператора — РНКО «Платежный центр».
При этом в опубликованном НБ КР 8 сентября реестре операторов международных систем денежных переводов «Золотая Корона» отдельно числится под регистрационным номером 1013041214. Решение от 17 сентября внесено в другой реестр — международных систем электронных денег. Поэтому эти два регистрационных статуса нельзя смешивать.
Поэтому на основании решения от 17 сентября говорить, что Кыргызстан полностью запретил «Золотую Корону», неправильно.
Но реальный вопрос сегодня уже не столько в формальном статусе системы, сколько в том, насколько экономически оправданно банкам продолжать с ней работать.
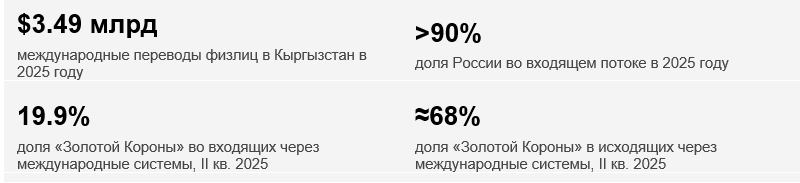
Денежные переводы остаются значимым элементом экономики страны. В 2025 году объем международных денежных переводов физических лиц в Кыргызстан составил около $3.49 млрд, из которых примерно $3.23 млрд поступило из России. Иными словами, на российское направление пришлось более 90% входящего потока.
Здесь важно не смешивать две разные статистические базы. С 2024 года НБ КР учитывает в общей статистике международных переводов физлиц не только классические системы денежных переводов, но также операции через банковские приложения, карты и электронные кошельки. Поэтому $3.49 млрд показывают общий масштаб трансграничных переводов для экономики страны, но не являются базой для расчета доли конкретно «Золотой Короны».
Для позиции самой системы нужно смотреть более узкий сегмент — международные системы денежных переводов. И здесь картина становится особенно интересной.
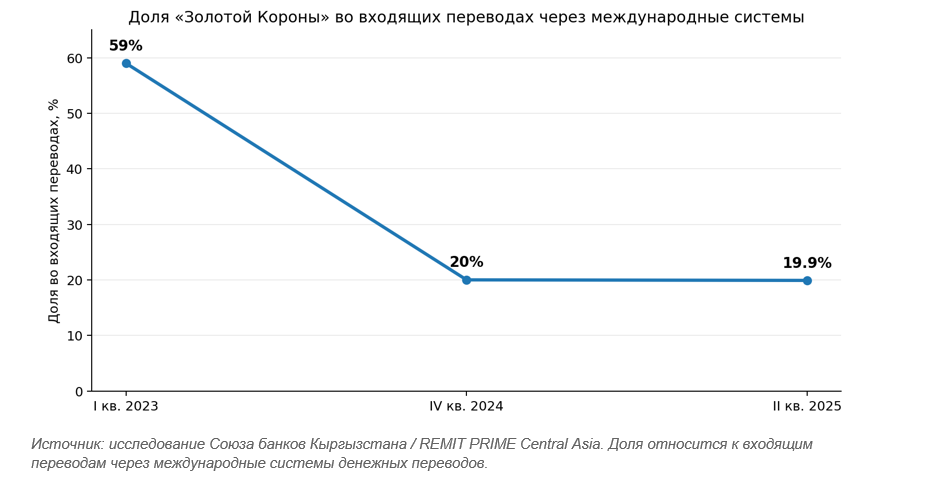
Санкции наложились на рынок, который уже активно менялся. По данным отраслевого исследования Союза банков Кыргызстана, доля «Золотой Короны» во входящих переводах через международные системы снизилась с 59% в I квартале 2023 года примерно до 20% к концу 2024-го и во II квартале 2025 года.
К середине 2025 года лидером уже стал Astrasend. При этом бизнес самой «Короны» в абсолютном выражении еще не падал: во II квартале 2024 года через систему поступило 14.17 млрд сомов, а год спустя — уже 16.29 млрд сомов.
То есть «Золотая Корона» теряла не столько абсолютный объем бизнеса, сколько рыночную долю: ее поток продолжал расти, но конкуренты росли значительно быстрее. Июльские санкции были введены в момент, когда система уже теряла прежнее доминирование, но сохраняла значительный объем операций.
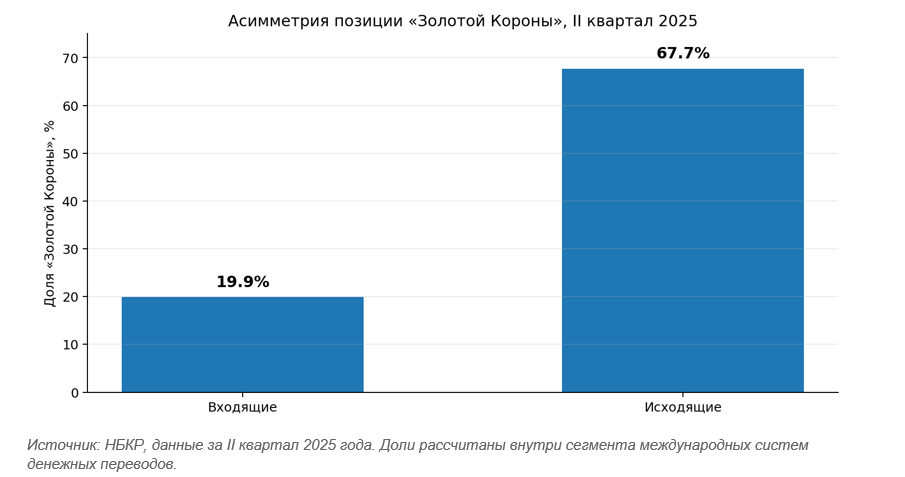
Еще интереснее различие между двумя направлениями переводов. Во II квартале 2025 года через международные системы в Кыргызстан поступило около 82,5 млрд сомов. Из них 16.3 млрд пришлось на «Золотую Корону» — чуть менее 20%.
Но в исходящем направлении картина была совершенно другой. Из 13.64 млрд сомов, отправленных из Кыргызстана через международные системы, 9.23 млрд сомов прошли через «Золотую Корону». Это почти 68% всего исходящего объема.
Для человека, который получает деньги в Кыргызстане, «Золотая Корона» уже не является доминирующим каналом во входящих переводах, а на рынке есть альтернативные системы. Это создает условия для дальнейшего перераспределения потока. Для человека, который отправляет деньги из Кыргызстана, перестройка потенциально будет заметнее: по данным II квартала 2025 года «Корона» занимала здесь очень большую долю сегмента международных систем.
В опубликованном НБ КР 8 сентября реестре числятся 20 международных систем денежных переводов. Среди них MoneyGram, Ria Money Transfer, UPT, Western Union, Astrasend, «Юнистрим», «Квикпэй», БЭСТ и другие.
Но наличие двадцати систем не означает двадцати одинаковых продуктов. Для клиента важен конкретный коридор: можно ли отправить деньги из России или в Россию, какая доступна валюта, где получить наличные, можно ли зачислить перевод непосредственно на карту, какой будет курс и комиссия.
Поэтому в краткосрочной перспективе наиболее вероятное последствие для граждан — не исчезновение возможности перевести деньги вообще, а снижение удобства и предсказуемости и, возможно, ухудшение условий по отдельным направлениям.
23 июля Евросоюз включил РНКО «Платежный центр» — оператора и расчетный центр нескольких платежных систем — в санкционный список.
После этого для кыргызстанского банка вопрос выглядит уже не просто так: «Разрешает ли НБ КР продолжать работу с этой системой?» Появляется второй, гораздо более сложный вопрос: «Оправдывает ли доход от этого продукта связанный с ним санкционный и комплаенс-риск?»
Сам факт сотрудничества с «Золотой Короной» не означает автоматического попадания банка под так называемые вторичные санкции. Такой вывод был бы юридически слишком прямолинейным.
Но банк существует не изолированно. Он зависит от иностранных банков-корреспондентов, международных платежных систем, поставщиков инфраструктуры, инвесторов и других партнеров — а у каждого из них есть собственная политика управления санкционным риском.
Доход от одного сервиса денежных переводов ограничен. Потенциальные проблемы с международными расчетами и корреспондентскими отношениями способны затронуть значительно большую часть бизнеса банка.
Для совета директоров и менеджмента это уже не вопрос одного продукта, а вопрос управления риском всей финансовой организации.
Причем для Кыргызстана этот риск уже не выглядит полностью теоретическим. В июле ЕС ввел запрет на операции с одним кыргызским банком, связанным с российской СПФС, а также с тремя другими банками за пределами России, которые ЕС связал с обходом санкций. Это не означает, что банки, работающие с «Золотой Короной», окажутся в аналогичной ситуации. Но сигнал рынку достаточно понятный: санкционные решения способны затрагивать финансовые организации третьих стран.
На момент подготовки материала, 22 сентября 2026 года, реакция банков остается неоднородной. Optima Bank с 23 июля продолжает указывать «Золотую Корону» как временно недоступную и предлагает клиентам альтернативные системы. Банк Азии 18 сентября также приостановил работу с системой, но уже 21 сентября сообщил о ее возобновлении.
Эта картина не похожа на одномоментный исход банков из системы: каждый участник рынка самостоятельно оценивает соотношение коммерческого эффекта и риска. Но если санкционный статус оператора сохранится, для части банков это соотношение со временем может становиться менее привлекательным — особенно для тех, кому критически важны международные корреспондентские отношения и доступ к внешней финансовой инфраструктуре.
Для Кыргызстана пока рано количественно оценивать последствия июльских санкций: детальная статистика по отдельным системам выходит с лагом.
Но есть показательный внешний пример — Грузия. В июне 2026 года через «Золотую Корону» в страну поступило более $66 млн, в июле — $54.6 млн. В августе, после санкций, объем сократился до $29.2 тыс. — практически до нуля.
Из этого нельзя делать вывод, что Кыргызстан обязательно повторит грузинский сценарий. Банковская инфраструктура, набор альтернатив и решения финансовых организаций различаются. Но пример хорошо показывает другое: санкционный риск способен очень быстро перейти из области комплаенса в фактическое закрытие отдельного платежного коридора. Дополнительный сигнал — в августе европейское подразделение KoronaPay Europe начало процедуру добровольного отказа от лицензии и прекратило прием новых переводов.
Для международной платежной системы ее главный актив — не приложение и даже не технология. Это сеть.
Чем больше стран, банков и способов получения денег подключено, тем полезнее система для клиента. Но эта логика работает и в обратную сторону.
Если один банк отключается, сервис становится чуть менее удобным. Если закрывается одно направление — чуть менее универсальным. Если таких решений становится много, часть клиентов переходит к конкурентам.
А затем возникает следующий эффект: чем меньше становится клиентский поток, тем меньше коммерческого смысла у оставшихся банков принимать дополнительный санкционный риск.
Отрицательный сетевой эффект: меньше банков → меньше доступных направлений → меньше клиентов → ниже ценность системы → еще меньше мотивации у банков оставаться в сети.
Именно это представляет для «Золотой Короны» более серьезный долгосрочный риск, чем само решение НБ КР от 17 сентября.
Сегодня говорить об уходе или запрете «Золотой Короны» в Кыргызстане преждевременно.
Для получателей денег «Золотая Корона» уже не является доминирующим каналом: ее доля во входящих переводах через международные системы снизилась с 59% до примерно 20% еще до новых санкций. Для отправителей перестройка может оказаться заметнее: по данным II квартала 2025 года через «Корону» проходило около двух третей исходящих переводов внутри этого сегмента.
Но ключевая развилка сегодня находится на стороне банков. Им приходится сравнивать доход от конкретного платежного продукта с потенциальным санкционным, корреспондентским и репутационным риском для значительно большей части бизнеса.
Поэтому, если санкционное давление сохранится, более вероятным сценарием выглядит не одномоментный официальный запрет, а постепенное сокращение числа банков-партнеров и доступных платежных коридоров.
И тогда главный вопрос будет уже не в том, сохранится ли «Золотая Корона» в том или ином реестре.
Главный вопрос — сможет ли система сохранить достаточно большую международную сеть, чтобы клиентам было удобно ею пользоваться, а банкам оставалось экономически оправданно принимать связанный с ней риск.
Статья подготовлена специально для редакции «Акчабар» Алексеем Веретеновым.
Об авторе:
Алексей Веретенов — международный банкир, председатель совета директоров международной платежной системы, работающей более чем в 100 странах. Более 20 лет работает в банковской и платежной индустрии, реализовывал проекты в 31 стране.
Автор является участником рынка трансграничных платежей. Компания автора в материале не упоминается.