

Опубликовано
09.10.2026, 15:41У технологии оплаты ладонью нет одного автора — подобные системы уже несколько лет работают в Китае, а затем появились и в Казахстане. Но после запуска Mpay Alakan в Кыргызстане возник другой, гораздо более локальный вопрос: кто первым предложил эту технологию MBANK и кому принадлежит конкретная идея ее внедрения в банке?
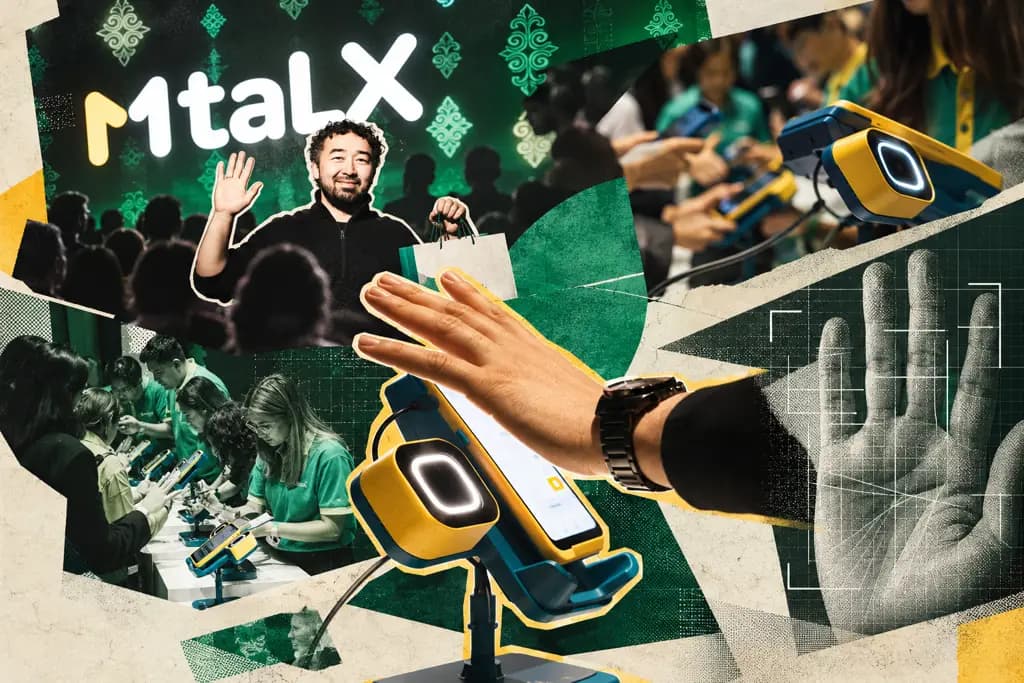
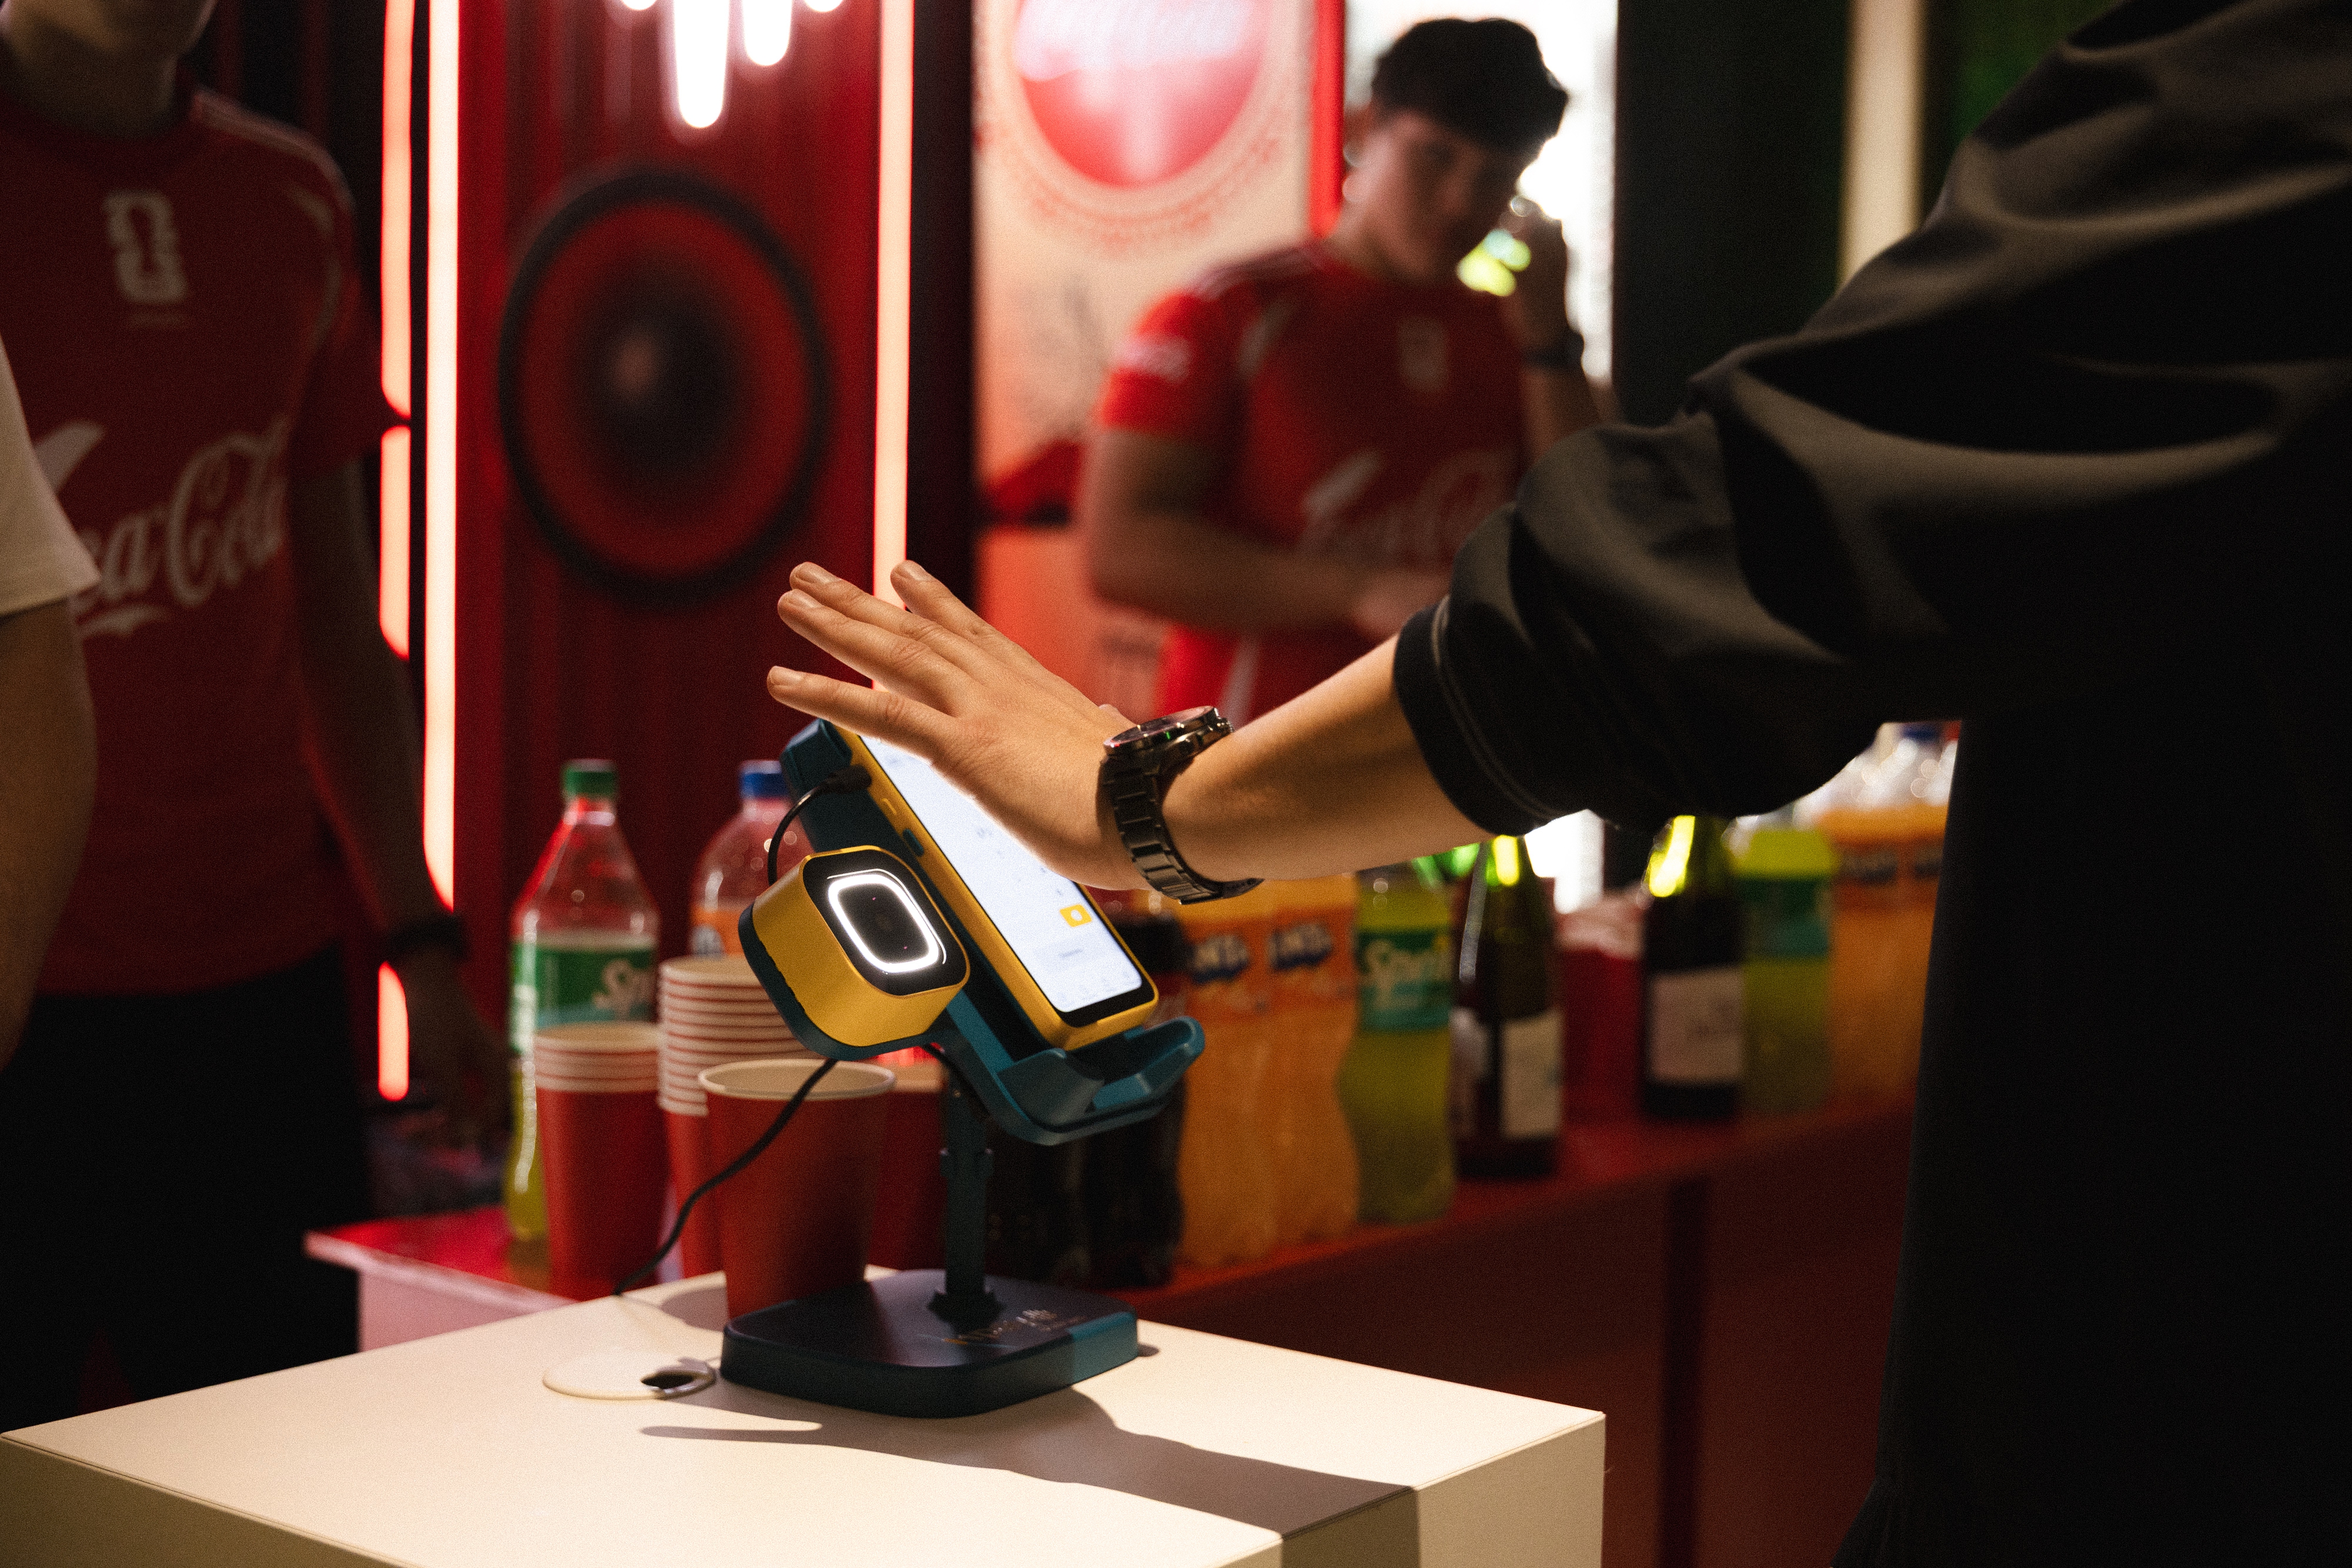
6 октября на ежегодной презентации MTalX MBANK показал сразу несколько новых продуктов — от ИИ-ассистента MIA до выпуска именных карт через картоматы. Но именно оплата ладонью стала, пожалуй, самой заметной частью мероприятия.
Механика предельно проста. Пользователь один раз регистрирует ладонь и привязывает ее к счету, а при оплате подносит руку к специальному сканеру MKassa. Система считывает уникальный рисунок вен, сопоставляет его с сохраненным цифровым шаблоном и проводит платеж. Смартфон, банковская карта или QR-код в момент покупки уже не нужны.
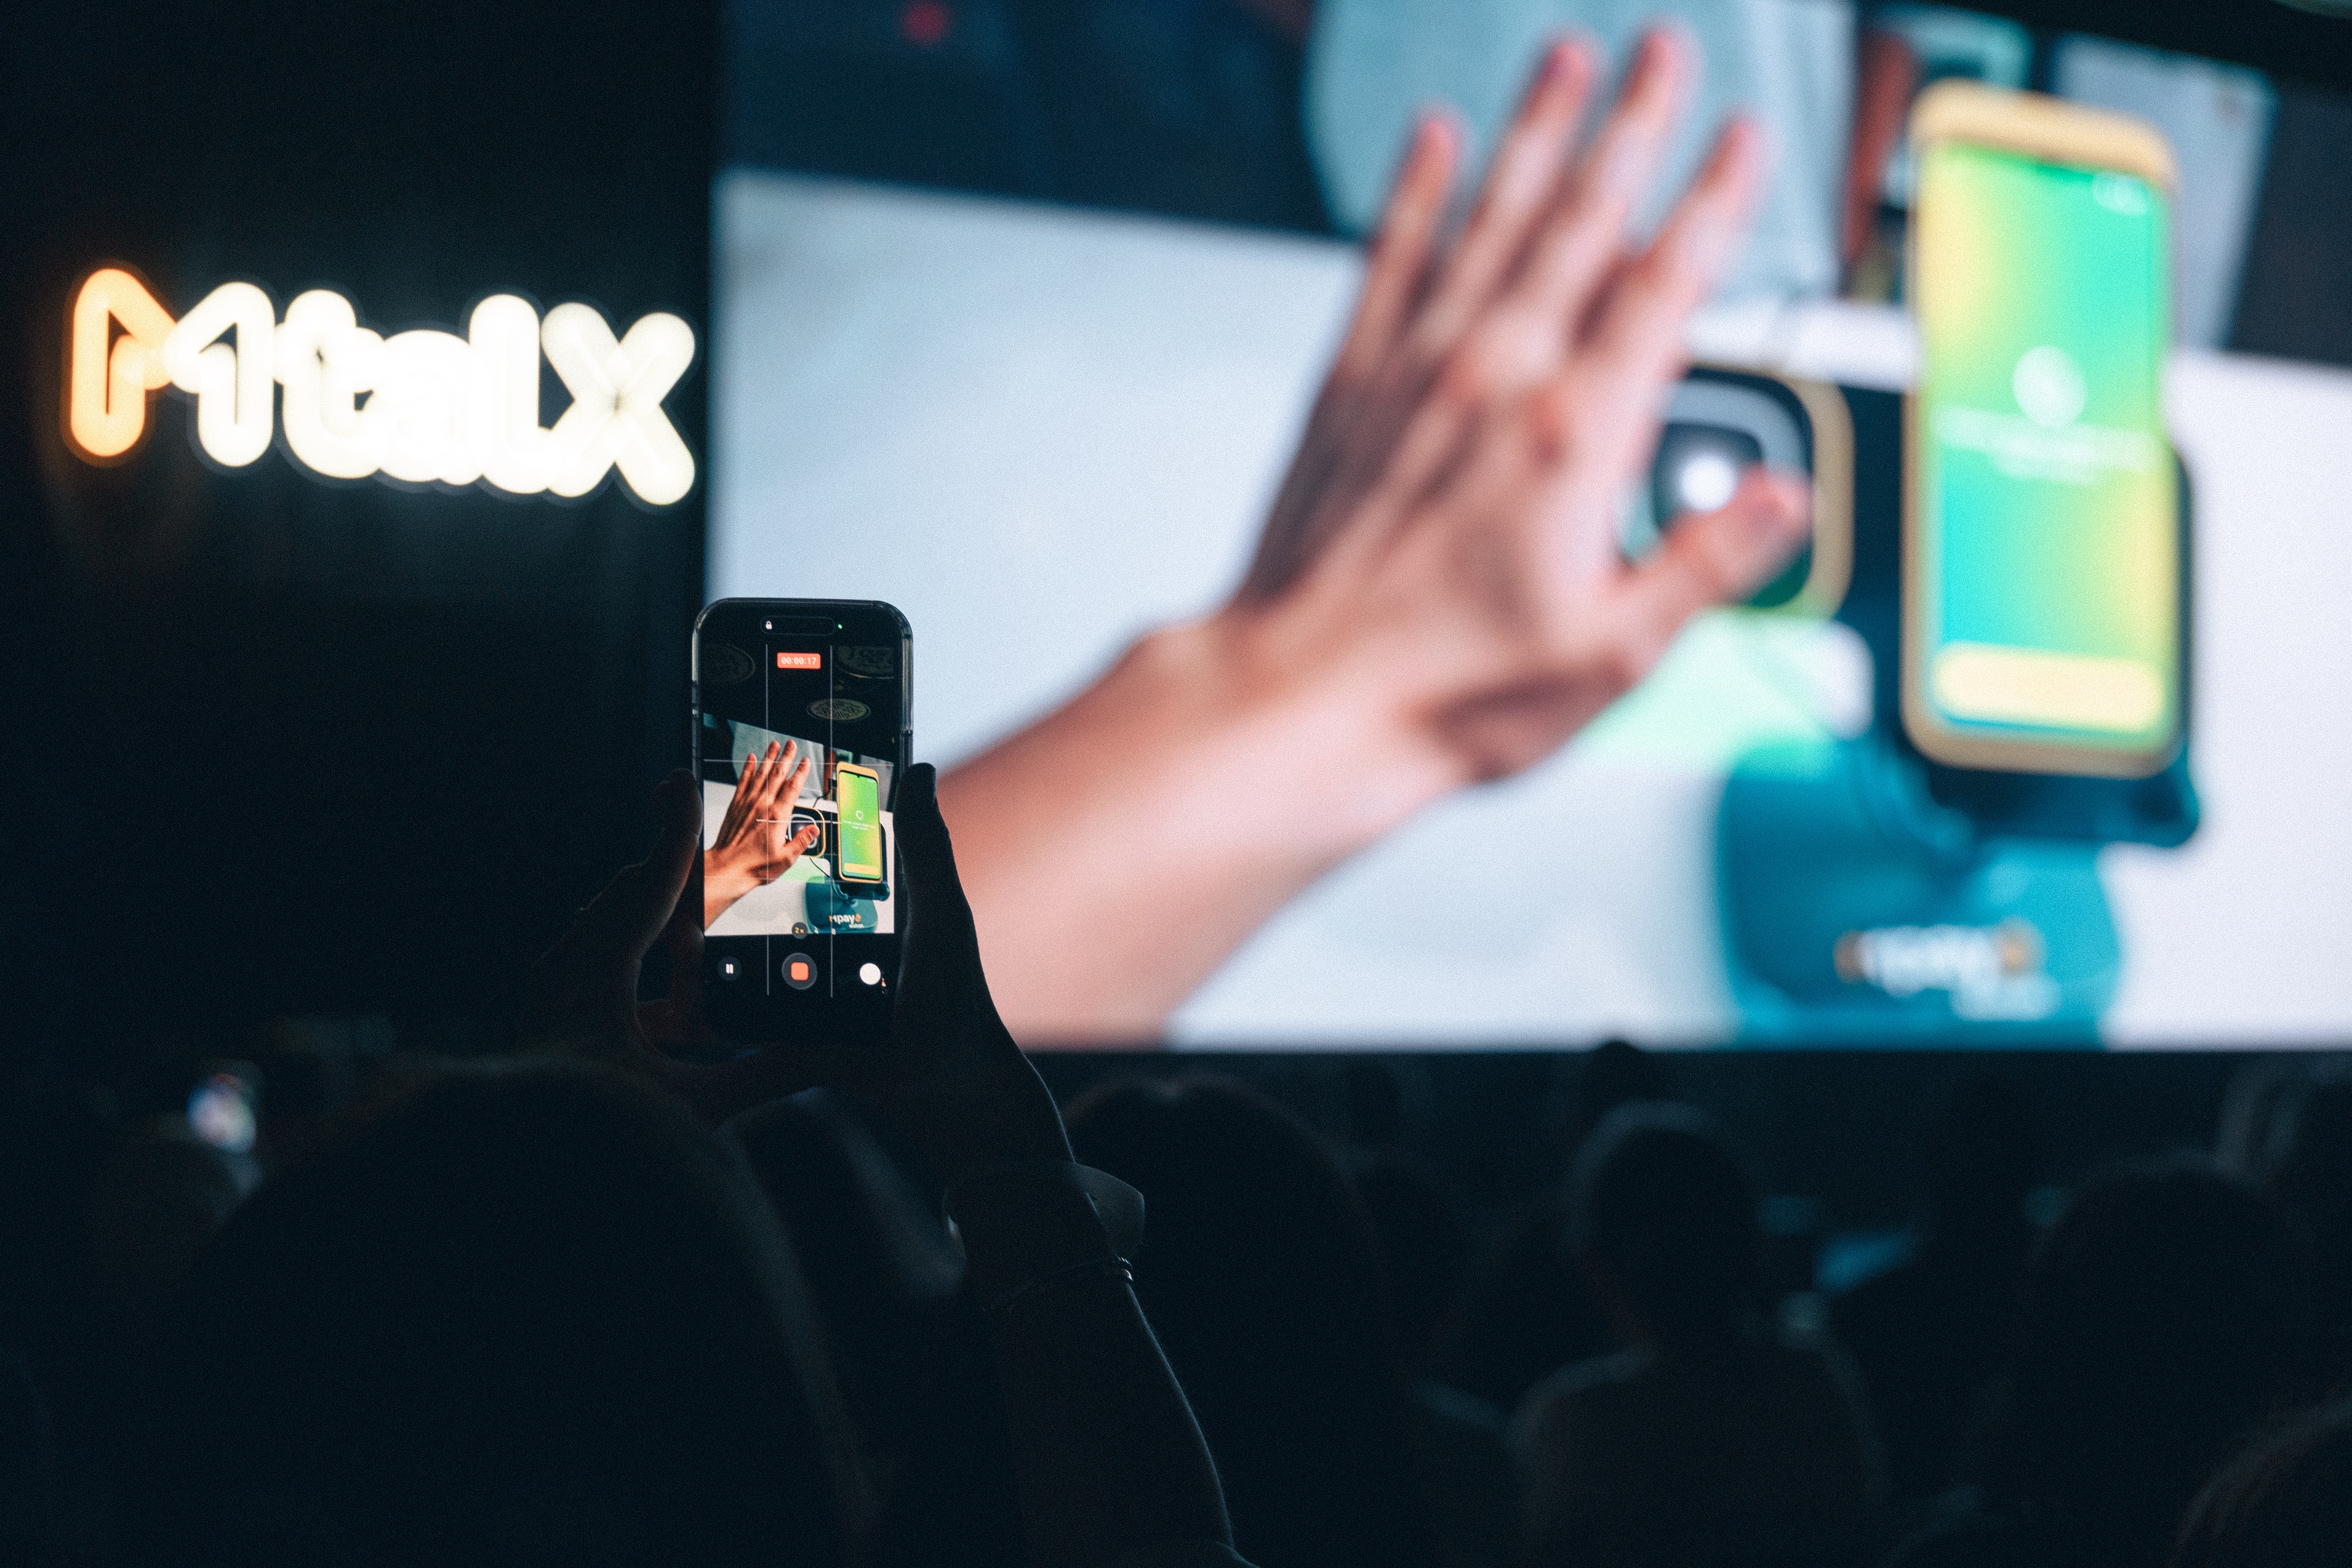
Если за последние годы потребителя приучили выходить из дома без кошелька, а затем и практически без физических банковских карт, Mpay Alakan предлагает сделать еще один шаг — для оплаты достаточно того, что невозможно забыть дома, — собственной руки.
Но едва презентация закончилась и новость разошлась по СМИ и социальным сетям, у проекта появился неожиданный сюжет.
Команда стартапа Salam Pay заявила, что еще несколько месяцев назад разработала собственную систему оплаты ладонью и обсуждала ее внедрение с MBANK.
По версии стартапа, технология уже была реализована в виде прототипа. Для банка команда подготовила коммерческое предложение с описанием инфраструктуры, регистрации пользователей, криптографической защиты, серверной архитектуры, масштабирования и интеграции с POS-терминалами.
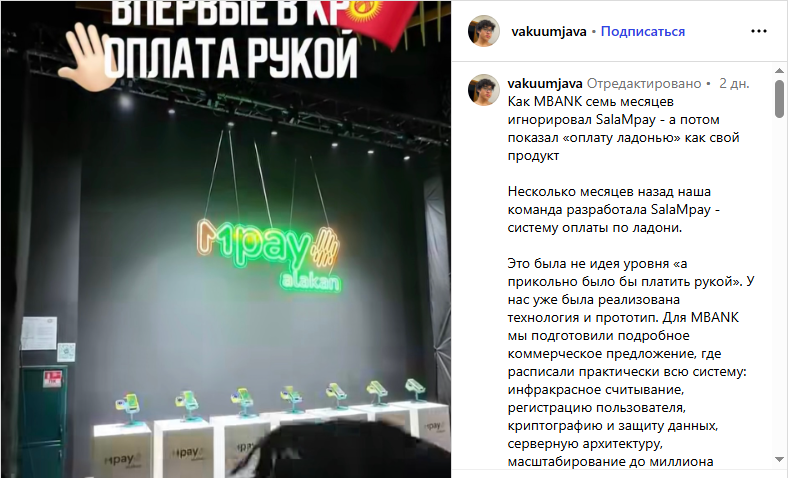
Как утверждают представители Salam Pay, после доработки предложения, они получили подтверждение, что обновленная версия принята, однако затем коммуникация прекратилась. Спустя примерно семь месяцев банк представил собственную оплату ладонью.
На этом основании команда поставила вопрос об авторстве решения.
Однако история оказалась сложнее, чем схема «стартап показал идею — крупная компания ее забрала».
В MBANK подтвердили «Акчабару», что предложение Salam Pay действительно рассматривалось.
Однако, по информации банка, речь шла не о двусторонней договоренности о совместной реализации проекта, а о закрытом конкурентном отборе поставщика.
Закрытый формат объясняется тем, что банк не хотел заранее раскрывать рынку информацию о готовящемся продукте.
Salam Pay был одним из участников отбора. Вместе с кыргызстанским стартапом MBANK изучал решения нескольких других компаний — как местных, так и зарубежных.
Таким образом, Salam Pay претендовал на внедрение технологии наряду с другими технологическими компаниями. Сравнивались, в частности, наличие технологии распознавания ладони и Face Pay, возможности оплаты в сомах, готовность решения и условия его доработки.
В результате конкурс выиграл более сильный поставщик, предложивший банку готовое комплексное решение. Именно с ним MBANK заключил контракт на реализацию Mpay Alakan.
«В рамках отбора и анализа предложений, MBANK рассмотрел решения компаний, оценивая их по нескольким критически важным параметрам. Банк не может рисковать средствами и персональными данными миллионов пользователей, доверив их системе, находящейся на стадии концепта или прототипа без опытно-коммерческой эксплуатации.
В связи с этим победителем был выбран международный поставщик, обладающий готовой, протестированной платформой и реальным опытом внедрения биометрии. MPay Alakan создан на базе готового промышленного решения, а не на разработках или описаниях стартапа», — прокомментировали ситуацию в банке.
Банк не отрицает сам факт контактов с Salam Pay. Расхождение между сторонами заключается, скорее, в трактовке этих контактов. Для MBANK это один из этапов выбора поставщика в рамках тендера, а для стартапа — работа над совместным продуктом.
Здесь спор становится еще интереснее.
Если говорить не о конкретной реализации Mpay Alakan или Salam Pay, а о самой идее платить с помощью биометрии ладони, она зародилась задолго до обеих кыргызстанских разработок. Зачатки бескарточной оплаты по рисунку вен ладони появились в Японии еще в 2015 году, когда JCB и Fujitsu вывели эту технологию из банкоматов на кассы магазинов. Новый импульс концепция получила в мае 2023 года, когда китайская Tencent публично запустила Weixin Palm Pay.

То есть сама модель — один раз зарегистрировать биометрию, привязать ее к платежному инструменту, а затем расплачиваться движением руки — уже несколько лет является коммерчески работающей технологией.
Так, что Salam Pay не изобретали сам принцип такой оплаты. С уверенностью можно сказать только то, что MBANK первым запустил технологию в Кыргызстане.
Для молодой команды подобный поворот событий стал непростым вызовом. Спустя несколько месяцев после переговоров на рынке появляется аналогичный продукт.
Но Salam Pay столкнулся с довольно обычной для технологического рынка ситуацией, когда хорошей идеи недостаточно, если другой поставщик способен предложить заказчику более готовый, масштабируемый и безопасный продукт.
Для банка цена ошибки особенно высока. Платежная биометрия — это не просто красивый интерфейс. Система должна стабильно распознавать пользователей, работать с банковской инфраструктурой, выдерживать большой поток операций и защищать биометрические данные.
Китайские разработчики здесь обладают объективным преимуществом опыта. Tencent, например, использует подобные решения уже в тысячах торговых точек и различных сценариях — от метро до ретейла.
Это не делает предложение кыргызстанского стартапа менее интересным. Напротив, сам факт того, что небольшая местная команда дошла до закрытого отбора крупного банка и конкурировала с международными поставщиками, показывает, что локальные разработчики уже способны предлагать продукты совсем другого уровня сложности.
Спор об авторстве может оказаться ярким информационным эпизодом вокруг запуска, но для MPay Alakan куда важнее — будут ли люди действительно им пользоваться.
История финтеха полна решений, эффектно выглядевших на презентациях, но не изменивших потребительские привычки.
В этом отношении у оплаты ладонью есть сильное преимущество. Пользователю не предлагают освоить сложную новую последовательность действий. Наоборот, из привычного платежа убирается еще один элемент.
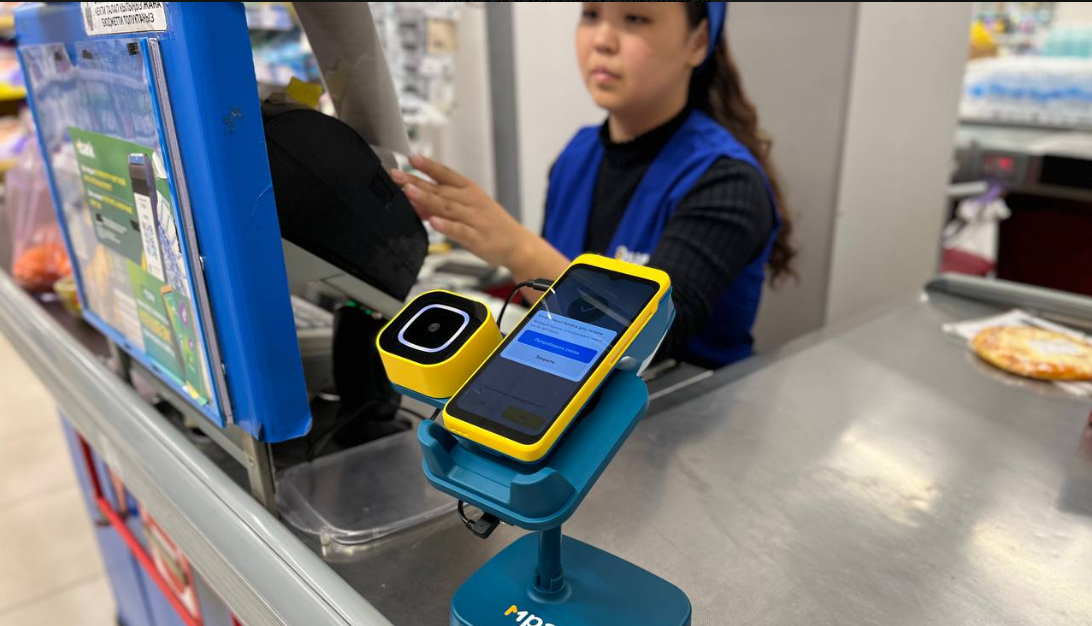
Сначала наличные заменили карты. Затем карту все чаще стал заменять телефон. MPay Alakan предлагает отказаться в момент оплаты и от него.
И если эта модель окажется удобной не только на сцене MTalX, но и в очереди в супермаркете, именно это, а не спор о том, кто первым принес презентацию в банк, в конечном счете определит судьбу продукта.