

Жарыяланган
2026-23-09, 11:21“Золотая Корона” акча которуу системасына Кыргызстанда толугу менен тыюу салынган жок. 17-сентябрда Улуттук банк системаны эл аралык электрондук акча системасы катары каттоону жокко чыгарган. Бирок бул чечим оператордун “Платежный центр” банктык эмес эсептешүүчү кредиттик уюмунун өзүнүн арызынын негизинде кабыл алынган.
Ошол эле учурда “Золотая Корона” эл аралык акча которуу системасы катары өзүнчө реестрде катталган бойдон турат. 8-сентябрда жарыяланган Улуттук банктын реестринде система 1013041214 каттоо номери менен көрсөтүлгөн. Демек, эки башка каттоо статусун аралаштырбоо керек.
Эксперт Алексей Веретеновдун айтымында, азыр негизги маселе системанын расмий статусунда эмес, банктар үчүн аны менен иштешүүнү улантуу канчалык экономикалык жактан пайдалуу экенинде.
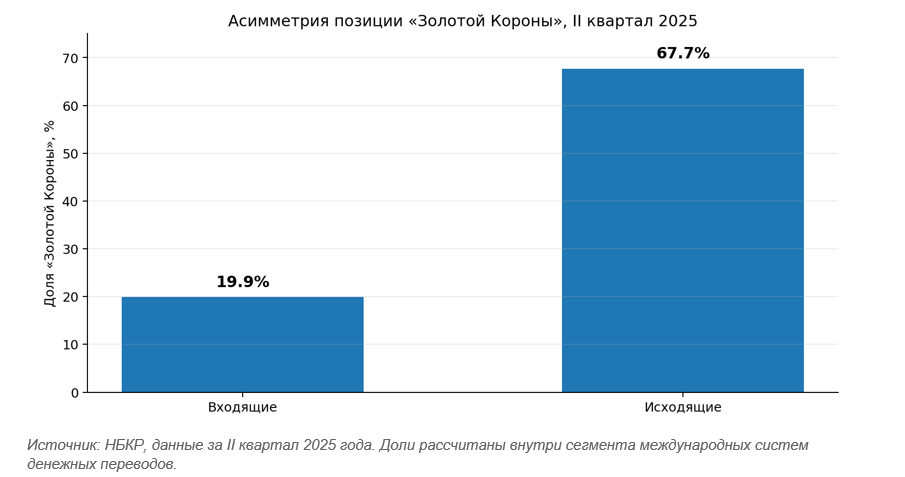
Акча которуулар өлкөнүн экономикасынын маанилүү бөлүгү бойдон калууда. 2025-жылы жеке адамдардын Кыргызстанга эл аралык акча которууларынын көлөмү болжол менен 3,49 миллиард долларды түзгөн. Анын 3,23 миллиард долларга жакыны Орусиядан келген. Башкача айтканда, келген акча которуулардын 90 пайыздан ашыгы Орусияга туура келген.
Бул жерде эки башка статистикалык маалыматты аралаштырбоо маанилүү. 2024-жылдан тарта Улуттук банк эл аралык акча которуулардын жалпы статистикасына кадимки акча которуу системаларынан тышкары банктык тиркемелер, карталар жана электрондук капчыктар аркылуу жүргүзүлгөн операцияларды да кошуп эсептейт. Ошондуктан 3,49 миллиард доллар өлкө экономикасы үчүн чек ара аралык акча которуулардын жалпы көлөмүн көрсөтөт, бирок “Золотая Корона” системасынын үлүшүн эсептөө үчүн бул көрсөткүчтү түз колдонууга болбойт.
“Золотая Корона” системасынын ордун баалоо үчүн эл аралык акча которуу системаларынын тар чөйрөсүнө караш керек. Бул жерде абал кыйла кызыктуу.
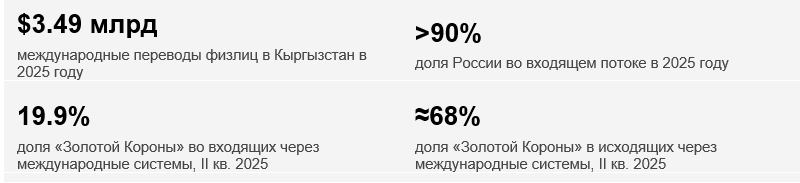
Санкциялар рынокко буга чейин эле жүрүп жаткан өзгөрүүлөрдүн фонунда киргизилген. Кыргызстан Банктар союзунун тармактык изилдөөсүнө ылайык, эл аралык системалар аркылуу келген акча которуулардагы “Золотая Корона” системасынын үлүшү 2023-жылдын биринчи чейрегиндеги 59 пайыздан 2024-жылдын аягында жана 2025-жылдын экинчи чейрегинде болжол менен 20 пайызга чейин төмөндөгөн.
2025-жылдын ортосуна карата лидер Astrasend болгон. Ошол эле учурда “Золотая Корона” аркылуу өткөн акчанын көлөмү абсолюттук көрсөткүчтө азайган эмес. 2024-жылдын экинчи чейрегинде система аркылуу 14,17 миллиард сом түшсө, бир жылдан кийин бул көрсөткүч 16,29 миллиард сомго жеткен.
Башкача айтканда, “Золотая Корона” акча которуулардын көлөмүн эмес, негизинен рыноктогу үлүшүн жоготкон. Системанын агымы өсүп турган, бирок атаандаштары андан кыйла тез өскөн. Июль айындагы санкциялар система мурдагы үстөмдүгүн жоготуп, бирок дагы эле олуттуу көлөмдө операция жүргүзүп турган учурда киргизилген.
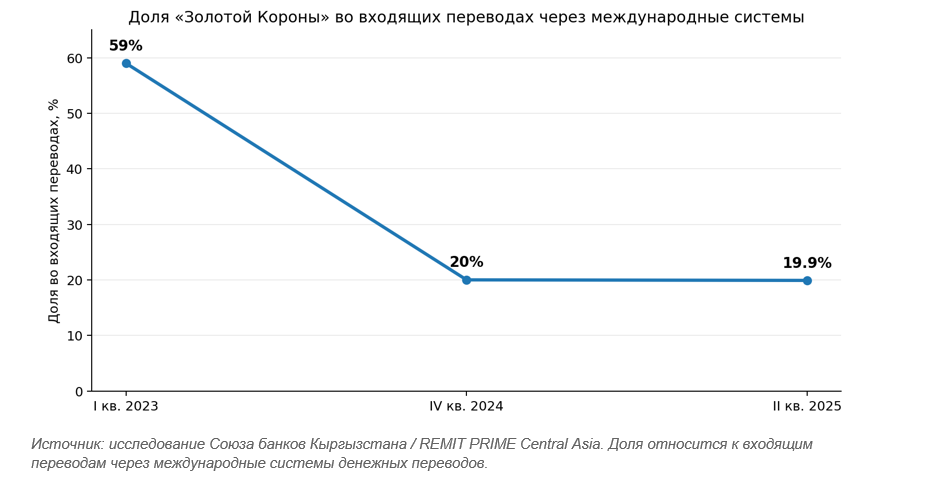
Акча которуулардын багыттарында айырма чоң. 2025-жылдын экинчи чейрегинде эл аралык системалар аркылуу Кыргызстанга 82,5 миллиард сомго жакын каражат келген. Анын 16,3 миллиард сому “Золотая Корона” аркылуу түшкөн. Бул жалпы көлөмдүн 20 пайызына жетпейт.
Ал эми Кыргызстандан чет өлкөгө жөнөтүлгөн которуулар боюнча көрүнүш башкача. Эл аралык системалар аркылуу өлкөдөн 13,64 миллиард сом жөнөтүлсө, анын 9,23 миллиард сому “Золотая Корона” аркылуу өткөн. Бул жалпы көлөмдүн дээрлик 68 пайызын түзөт.
Демек, Кыргызстанда акча алган адамдар үчүн “Золотая Корона” кирүүчү которууларда негизги канал болбой калды, анткени башка системалар да бар. Ал эми өлкөдөн акча жөнөткөндөр үчүн “Золотая Корона” дагы эле маанилүү орунду ээлеп турат.
Улуттук банктын 8-сентябрда жарыяланган реестринде 20 эл аралык акча которуу системасы бар. Алардын арасында MoneyGram, Ria Money Transfer, UPT, Western Union, Astrasend, “Юнистрим”, “Квикпэй”, БЭСТ жана башка системалар бар.
Бирок 20 системанын болушу алардын баары бирдей кызмат көрсөтөт дегенди билдирбейт. Кардар үчүн конкреттүү багыт маанилүү: мисалы, Орусиядан же Орусияга акча жөнөтүүгө болобу, кайсы валюта жеткиликтүү, которууну кайдан накталай алууга болот, акчаны түз эле картага которууга мүмкүнбү, курс жана комиссия канча?
Ошондуктан жакынкы убакта жарандар үчүн негизги өзгөрүү акча которуу мүмкүнчүлүгүнүн толук жоголушу эмес, айрым багыттарда которуунун ыңгайлуулугу жана алдын ала болжолдуулугу төмөндөп, шарттары начарлашы болушу мүмкүн.
23-июлда Евробиримдик “Платежный центр” - бир нече төлөм системаларынын оператору жана эсептешүү борборун санкциялык тизмеге киргизген.
Андан кийин кыргызстандык банк үчүн маселе “Улуттук банк бул система менен иштөөгө уруксат береби?” деген суроо менен гана чектелбейт. Эми “бул кызматтан түшкөн киреше санкциялык жана комплаенс тобокелдигин актоого жетиштүүбү?” деген кыйла татаал суроо пайда болот.
“Золотая Корона” менен кызматташуу банктын автоматтык түрдө экинчи деңгээлдеги санкцияларга кабылышын билдирбейт.
Бирок банк өзүнчө иштеген түзүм эмес. Ал чет өлкөлүк корреспондент-банктарга, эл аралык төлөм системаларына, инфраструктуралык провайдерлерге, инвесторлорго жана башка өнөктөштөргө көз каранды. Алардын ар биринин санкциялык тобокелдиктерди башкаруу боюнча өз саясаты бар.
Бир акча которуу кызматынан түшкөн киреше чектелүү. Ал эми эл аралык эсептешүүлөрдө жана корреспонденттик мамилелерде пайда болушу мүмкүн болгон көйгөйлөр банктын бизнесинин кыйла чоң бөлүгүнө таасир этиши ыктымал.
Ошондуктан директорлор кеңеши жана банк жетекчилиги үчүн бул эми бир гана кызматтын маселеси эмес, бүтүндөй каржы уюмунун тобокелдигин башкаруу маселеси.
Кыргызстан үчүн мындай тобокелдик толугу менен теориялык эмес. Июль айында Евробиримдик Орусиянын СПФС системасы менен байланышы бар кыргызстандык бир банкка, ошондой эле санкцияларды айланып өтүүгө байланыштуу деп эсептелген Орусиядан тышкаркы дагы үч банкка операцияларга тыюу салган. Бул “Золотая Корона” менен иштеген банктар да ушундай жагдайга туш болот дегенди билдирбейт. Бирок бул окуя санкциялык чечимдер үчүнчү өлкөлөрдүн каржы уюмдарына да таасир этиши мүмкүн экенин көрсөтөт.
Материал даярдалып жаткан 2026-жылдын 22-сентябрына карата банктардын “Золотая Коронага” болгон мамилеси ар кандай бойдон калууда. Optima Bank 23-июлдан бери системаны убактылуу жеткиликсиз деп көрсөтүп, кардарларга башка акча которуу системаларын сунуштап келет. Ал эми “Азия банкы” 18-сентябрда система менен иштөөнү убактылуу токтотуп, 21-сентябрда кайра жандандырганын билдирген.
Бул банктардын системадан бир убакта массалык түрдө чыгып жатканын көрсөтпөйт. Ар бир банк коммерциялык пайда менен тобокелдиктин ортосундагы мамилени өз алдынча баалоодо. Бирок оператордун санкциялык статусу сакталып калса, айрым банктар үчүн бул мамиле бара-бара анча жагымдуу болбой калышы мүмкүн. Айрыкча эл аралык корреспонденттик байланыштар жана тышкы финансылык инфраструктурага жеткиликтүүлүк маанилүү болгон банктар.
Кыргызстан үчүн июль айындагы санкциялардын кесепеттерин азырынча сандык жактан баалоого эрте. Айрым акча которуу системалары боюнча кеңири статистика кечигүү менен жарыяланат.
Бирок Грузиянын мисалы көңүл бурууга арзыйт. 2026-жылдын июнь айында “Золотая Корона” аркылуу Грузияга 66 миллион доллардан ашык каражат түшсө, июлда бул көрсөткүч 54,6 миллион доллар болгон. Ал эми санкциялардан кийинки августта көлөм 29,2 миң долларга чейин түшүп, дээрлик нөлгө жакындаган.
Мындан Кыргызстанда да дал ушундай болот деген жыйынтык чыгарууга болбойт. Анткени өлкөлөрдүн банктык инфраструктурасы, альтернативдүү системалары жана каржы уюмдарынын чечимдери айырмаланат. Бирок Грузиянын мисалы санкциялык тобокелдик комплаенс маселесинен өзүнчө төлөм багытынын иш жүзүндө жабылышына абдан тез өтүшү мүмкүн экенин көрсөтөт. Кошумча белги катары, августта KoronaPay Europe компаниясынын Европадагы бөлүмү лицензиядан ыктыярдуу түрдө баш тартуу жол-жобосун баштап, жаңы которууларды кабыл алууну токтоткон.
Эл аралык төлөм системасы үчүн негизги актив тиркеме же технология эмес, анын тармагы.
Канчалык көп өлкө, банк жана акча алуу ыкмасы туташкан болсо, система кардар үчүн ошончолук ыңгайлуу. Бирок бул логика тескери багытта да иштейт.
Эгер бир банк системадан чыкса, кызмат бир аз ыңгайсыз болот. Эгер бир багыт жабылса, система универсалдуулугун жоготот. Мындай чечимдер көбөйгөн сайын кардарлардын бир бөлүгү атаандаш системаларга өтүшү мүмкүн.
Андан кийин дагы бир эффект пайда болот: кардарлардын агымы азайган сайын, калган банктар үчүн санкциялык тобокелдикти кабыл алып иштөөнүн коммерциялык мааниси төмөндөйт.
Терс тармактык эффект мындай иштейт: банктар азаят → жеткиликтүү багыттар кыскарат → кардарлар азаят → системанын баалуулугу төмөндөйт → банктардын тармакта калууга кызыкчылыгы дагы азаят.
“Золотая Корона” үчүн узак мөөнөттүү негизги тобокелдик Улуттук банктын 17-сентябрдагы чечиминин өзүнөн эмес, дал ушул процесстен келип чыгышы мүмкүн.
Акча алуучулар үчүн “Золотая Корона2 буга чейин эле негизги канал болбой калган: эл аралык системалар аркылуу келген которуулардагы үлүшү жаңы санкциялар киргизилгенге чейин эле 59 пайыздан болжол менен 20 пайызга чейин төмөндөгөн. Ал эми акча жөнөтүүчүлөр үчүн өзгөрүү кыйла байкаларлык болушу мүмкүн: 2025-жылдын экинчи чейрегиндеги маалымат боюнча, ушул сегменттеги чыккан которуулардын үчтөн экиге жакыны “Золотая Корона” аркылуу өткөн.
Бирок азыр негизги чечимди банктар кабыл алат. Алар конкреттүү төлөм кызматынан түшкөн кирешени банктын жалпы бизнесине таасир этиши мүмкүн болгон санкциялык, корреспонденттик жана репутациялык тобокелдиктер менен салыштырууга аргасыз.
Ошондуктан санкциялык басым улана берсе, бир жолку расмий тыюу салуудан көрө, өнөктөш банктардын жана жеткиликтүү төлөм багыттарынын акырындык менен азайышы ыктымал.
Мындай учурда негизги суроо “Золотая Корона” тигил же бул реестрде калабы?” дегенде эмес, система кардарлар үчүн канчалык деңгээлде жеткиликтүү бойдон кала алаарында болот.
Негизги суроо система кардарлар үчүн ыңгайлуу бойдон кала тургандай жетиштүү эл аралык тармагын сактап кала алабы жана банктар үчүн аны менен байланышкан тобокелдикти кабыл алуу экономикалык жактан дагы эле негиздүү болобу?
Макала атайын “Акчабар” редакциясы үчүн Алексей Веретенов тарабынан даярдалган.
Автор тууралуу:
Алексей Веретенов - эл аралык банкир, 100дөн ашык өлкөдө иштеген эл аралык төлөм системасынын директорлор кеңешинин төрагасы. Банк жана төлөм тармагында 20 жылдан ашык тажрыйбасы бар, 31 өлкөдө долбоорлорду ишке ашырган.
Автор чек ара аралык төлөмдөр рыногунун катышуучусу. Макалада автордун компаниясы аталган эмес.